
Thị trường bất động sản đang chịu nhiều áp lực về thanh khoản và chi phí vốn, đặt cơ quan quản lý trước bài toán quen thuộc: đóng hay mở “van” tín dụng? Tuy nhiên, câu trả lời không đơn giản là bật – tắt dòng vốn một cách cơ học. Trong giai đoạn tái cấu trúc hiện nay, tín dụng ngân hàng không chỉ là “bầu sữa” duy trì thanh khoản mà chính là cơ cấu đòn bẩy vĩ mô quan trọng nhất để điều chỉnh hành vi thị trường: mở đúng nơi tạo ra giá trị thực và siết chặt những chỗ tích tụ rủi ro.
Tín dụng bất động sản: Đòn bẩy và “van điều tiết” vĩ mô của thị trường
Từ năm 2023 đến nay, chính sách tín dụng bất động sản đã dịch chuyển từ tháo gỡ thanh khoản sang định hướng dòng vốn có mục tiêu, trọng tâm. Giai đoạn đầu, chính sách tập trung kiểm soát rủi ro hệ thống, hạn chế tăng trưởng nóng và đứt gãy thanh khoản. Nay, tín dụng được tinh chỉnh phân bổ vào các lĩnh vực ưu tiên như nhà ở xã hội, nhà ở cho người thu nhập thấp và các dự án có tính khả thi cao, bảo đảm mục tiêu an sinh xã hội và nâng cao hệ số hấp thụ vốn.
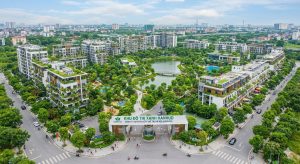
Điển hình là phân khúc nhà ở xã hội, thực hiện Nghị quyết số 33/NQ-CP và Quyết định số 338/QĐ-TTg của Thủ tướng Chính phủ, Ngân hàng Nhà nước đã triển khai chương trình tín dụng quy mô ban đầu 120.000 tỷ đồng, sau đó nâng lên 145.000 tỷ đồng với sự tham gia của 9 ngân hàng thương mại kéo dài đến năm 2030. Tính đến cuối tháng 5-2026, dư nợ giải ngân lũy kế đạt khoảng 12.440 tỷ đồng. Dù tiến độ giải ngân còn dư địa cải thiện, sự chỉ đạo quyết liệt của Chính phủ cùng nỗ lực chủ động từ khối doanh nghiệp đang từng bước khơi thông dòng vốn, khẳng định chiến lược cấp tín dụng có chọn lọc thay vì hỗ trợ dàn trải.
Bất động sản là ngành kinh tế có quy mô liên thông lớn với hàng chục ngành công nghiệp phụ trợ, đồng thời sở hữu đặc thù thâm dụng vốn lớn và chu kỳ đầu tư dài hạn. Khi dòng tín dụng bị siết đồng loạt không phân biệt, toàn bộ guồng quay xây dựng – giao dịch – tiêu dùng bị đình trệ, áp lực nợ xấu tăng cao. Ngược lại, nếu nới lỏng van vốn thiếu kiểm soát, dòng tiền dễ dàng chảy vào đầu cơ, thổi bùng bong bóng tài sản và méo mó mặt bằng giá.
Vì vậy, thay vì tranh luận nên “đóng” hay “mở” theo quy mô cơ học, tư duy chính sách tài chính hiện đại xem tín dụng là công cụ điều tiết, định hướng thị trường. Mục tiêu không phải là hạn chế sự phát triển của bất động sản, mà là dùng hạn mức và điều kiện tín dụng để nắn dòng vốn chảy vào các dự án có khả năng hấp thụ thực tế, giảm thiểu rủi ro cho toàn hệ thống tài chính.
Tín dụng được phân tầng: Điển hình từ bài toán nhà ở xã hội
Tham gia dự án nhà ở xã hội, Chủ tịch, Tổng giám đốc HANHUD Nguyễn Trung Hậu đánh giá chính sách tín dụng những năm gần đây của Chính phủ đã từng bước chuyển dịch từ kiểm soát theo quy mô sang phân tầng tín dụng theo chất lượng dự án và mục tiêu an sinh.
Theo đó, ngân hàng ưu tiên dòng vốn tạo dòng tiền và an sinh: Phân khúc nhà ở xã hội (NOXH) và nhà ở công nhân là minh chứng rõ nét cho chính sách mở van có địa chỉ. Thực hiện theo Nghị quyết số 33/NQ-CP ngày 11-3-2023 của Chính phủ, gói tín dụng ưu đãi dành cho nhà ở xã hội được triển khai liên tục. Dòng vốn này được thiết kế để kích thích nguồn cung thực chất, giải quyết trực tiếp nhu cầu nhà ở của người có thu nhập thấp và trung bình, qua đó giúp vốn tín dụng được phân bổ đúng nơi có nhu cầu và năng lực hấp thụ cao.
Thanh lọc các dự án đầu cơ, kém hiệu quả: Đối với các dự án chưa hoàn thiện thủ tục pháp lý, kéo dài tiến độ nhiều năm hoặc các sản phẩm đầu cơ mang tính lướt sóng cao, các ngân hàng thương mại kiên quyết siết chặt điều kiện cấp tín dụng.
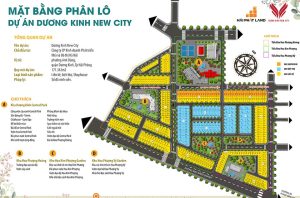
Việc phân tầng này bảo đảm dòng tiền ngân hàng đi đúng địa chỉ: vừa thúc đẩy doanh nghiệp đưa sản phẩm ra thị trường, vừa hạn chế tối đa rủi ro nợ xấu cho hệ thống tổ chức tín dụng. Theo Chủ tịch, Tổng giám đốc HANHUD Nguyễn Trung Hậu, phân loại dự án: Chìa khóa để “mở đúng nơi, siết đúng chỗ”. Để dòng vốn thực sự trở thành cơ cấu điều chỉnh thị trường hiệu quả, bài toán mấu chốt nằm ở việc chuẩn hóa bộ tiêu chí phân loại dự án bất động sản. Theo đó, các cơ quan quản lý Nhà nước và ngân hàng thương mại đang tập trung vào các thước đo tài chính kỹ thuật cụ thể:
- Tỷ lệ dư nợ trên giá trị tài sản bảo đảm (LTV – Loan to Value): Kiểm soát chặt chẽ tỷ lệ đòn bẩy, không tài trợ vượt mức biên độ an toàn đối với các dự án có tính biến động giá cao.
- Tổng nghĩa vụ nợ trên thu nhập (DSTI / DTI) và khả năng tạo dòng tiền: Đánh giá tính khả thi trong kế hoạch trả nợ của chủ đầu tư và người mua nhà dựa trên dòng tiền vận hành thực tế thay vì kỳ vọng tăng giá tài sản.
- Mức độ hoàn thiện pháp lý và tiến độ triển khai: Chỉ cấp hạn mức tín dụng và giải ngân đối với các dự án có giấy phép xây dựng đầy đủ, quyền sử dụng đất rõ ràng và năng lực thi công đã được kiểm chứng.
Việc phân loại minh bạch giúp các ngân hàng thương mại tự tin thiết kế các gói vay mua nhà với thời hạn dài hơn, thời gian ân hạn nợ gốc linh hoạt hơn cho các dự án nhà ở thực, đồng thời đóng chặt “van vốn” đối với các dự án mạo hiểm.
Vĩ thanh
“Đóng” hay “mở” van tín dụng bất động sản không phải là một quyết định nhị phân mang tính cực đoan. Tín dụng ngân hàng cần được vận hành như một bộ điều áp thông minh: mở rộng đường dẫn cho những dự án tạo ra giá trị sử dụng thật, có pháp lý minh bạch và đáp ứng an sinh xã hội; đồng thời siết van nghiêm ngặt tại các phân khúc đầu cơ tích lũy rủi ro.
Chỉ khi dòng vốn được phân bổ đúng địa chỉ, đúng nhu cầu và kiểm soát tốt chất lượng tín dụng, thị trường bất động sản mới có thể phục hồi lành mạnh, trong khi sự an toàn của toàn hệ thống ngân hàng được giữ vững.