
Trong bối cảnh nền kinh tế bước vào giai đoạn tái cấu trúc, thị trường bất động sản nói chung và Hà Nội nói riêng đang chứng kiến những chuyển dịch mạnh mẽ về tư duy và nguồn lực tài chính. Tuy nhiên, các chuyên gia cho rằng nguồn vốn này không đồng đều mà đang phân hóa rõ rệt giữa các nhóm doanh nghiệp, dự án và phân khúc.Thay vì tình trạng dòng vốn “tràn lan” hay những cơn sốt đất lan rộng như giai đoạn trước, nguồn vốn hiện nay đang được điều tiết và phân bổ một cách có chọn lọc hơn. Sự siết chặt và phân hóa này đã tạo ra một cuộc “lọc máu” tự nhiên, định hình lại hoàn toàn diện mạo thị trường Thủ đô.
Tổng quan về dòng vốn và xu hướng dịch chuyển
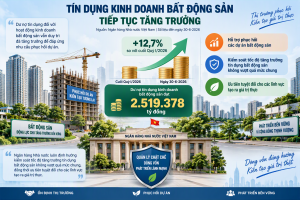
Theo số liệu của Ngân hàng Nhà nước Việt Nam, đến ngày 30-6-2026, dư nợ tín dụng kinh doanh bất động sản đạt 2.519.378 tỷ đồng, tăng khoảng 12,7% so với cuối quý I-2026. Dư nợ tín dụng đối với hoạt động kinh doanh bất động sản vẫn duy trì đà tăng trưởng để đáp ứng nhu cầu phục hồi dự án. Tuy nhiên, Ngân hàng Nhà nước luôn định hướng kiểm soát tốc độ tăng trưởng tín dụng bất động sản không vượt quá mức chung, đồng thời ưu tiên tuyệt đối cho các lĩnh vực tạo ra giá trị thực.
Tại Hà Nội, dòng tiền không còn chảy đều cho mọi phân khúc hay mọi dự án. Sự phân hóa diễn ra sâu sắc. Các dự án hạ tầng khu đô thị lớn có pháp lý hoàn thiện, hoặc các dự án bất động sản công nghiệp vùng ven Thủ đô ghi nhận mức độ hấp thụ và dòng vốn tín dụng tăng trưởng mạnh.
Ngược lại, các dự án “treo”, vướng mắc pháp lý kéo dài hoặc thiếu tính khả thi gần như bị “đóng băng” dòng tiền, buộc chủ đầu tư phải tự tìm giải pháp cơ cấu.
Dưới áp lực của dòng vốn có chọn lọc và các khung pháp lý mới, thị trường bất động sản Hà Nội đang trải qua những thay đổi mang tính bản lề. Đầu tiên, sự dịch chuyển mạnh mẽ về cơ cấu sản phẩm (Căn hộ thực lên ngôi).
Khan hiếm nhà ở vừa túi tiền, chung cư cũ tăng giá: Hà Nội chứng kiến tình trạng nguồn cung căn hộ thương mại giá bình dân rất khan hiếm. Lực cầu tập trung chủ yếu vào phân khúc nhà ở thực, khiến giá chung cư tại các quận nội thành và ven đô duy trì mức cao hoặc tiếp tục tăng trưởng do nguồn cung mới không theo kịp nhu cầu.
Sự bứt phá của Nhà ở xã hội và Nhà ở thương mại giá rẻ: Nhờ dòng vốn tín dụng được ưu tiên, các dự án nhà ở xã hội tại các cửa ngõ Hà Nội được đẩy nhanh tiến độ, từng bước giải tỏa áp lực an cư cho người có thu nhập thấp.
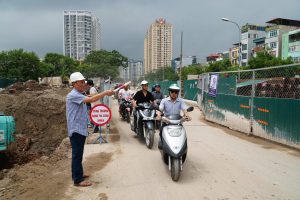
Dự án nâng cấp đường Nguyễn Cảnh Dị (phường Định Công) do HANHUD làm chủ đầu tư đang trên đường về đích. Ảnh TA.
Sự phân hóa rõ rệt theo khu vực và hạ tầng giao thông, theo các chuyên gia đầu tư đã xuất hiện các sự thay đổi đáng kể. Sức hút từ các đại đô thị và vành đai: Thị trường Hà Nội chứng kiến dòng tiền dịch chuyển mạnh về các đại đô thị phía Đông (Gia Lâm, Văn Giang – giáp ranh Hà Nội) và phía Tây nhờ hệ thống hạ tầng giao thông trọng điểm đang hoàn thiện như Vành đai 4, các tuyến đường sắt đô thị (metro).
Đất nền đầu cơ “hạ nhiệt”: Thời kỳ đầu cơ lướt sóng đất nền phân lô, đất nền tỉnh ven Hà Nội không còn dễ kiếm lời. Dòng tiền đầu cơ chững lại buộc nhà đầu tư phải hướng về các sản phẩm có thể khai thác dòng tiền ngay (cho thuê, kinh doanh) hoặc có pháp lý “sạch”.
Tiêu chuẩn pháp lý và uy tín chủ đầu tư được đặt lên hàng đầu.Trước đây, nhiều dự án có thể mở bán khi chưa hoàn thiện hạ tầng hoặc pháp lý lỏng lẻo. Hiện nay, do dòng vốn ngân hàng và trái phiếu bị kiểm soát chặt, chỉ những chủ đầu tư thực sự có tiềm lực tài chính, quỹ đất sạch và dự án minh bạch pháp lý mới có thể tiếp cận nguồn vốn và đưa sản phẩm ra thị trường. Khách hàng và nhà đầu tư cá nhân cũng trở nên vô cùng thận trọng, ưu tiên các dự án của những thương hiệu uy tín.
Đánh giá dòng vốn và thị trường hiện tại, các chuyên gia bất động sản đều nhận định áp lực tài chính đối với doanh nghiệp yếu kém: Các chủ đầu tư phụ thuộc nhiều vào đòn bẩy tài chính ngắn hạn gặp khó khăn lớn khi chi phí vốn cao và thanh khoản chậm lại.
Sức mua ngắn hạn bị kìm hãm: Lãi suất vay mua nhà và giá nhà ở mức cao khiến một bộ phận người mua có nhu cầu thực phải kéo dài thời gian chờ đợi, làm chậm tốc độ hấp thụ chung của thị trường.
Sự thay đổi đáng kể của chính sách tín dụng làm lành mạnh hóa thị trường: Động thái phân bổ vốn có chọn lọc đóng vai trò thanh lọc, loại bỏ các dự án “ma”, dự án treo, giúp thị trường Hà Nội phát triển minh bạch, bền vững hơn. Thúc đẩy giá trị thực: Dòng tiền đi đúng trọng tâm vào nhà ở thực và hạ tầng khu công nghiệp, giúp kinh tế đô thị phát triển thực chất, hạn chế tối đa bong bóng bất động sản.
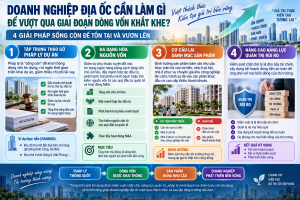
“Để tồn tại và vươn lên trong giai đoạn dòng vốn khắt khe này, các doanh nghiệp địa ốc cần
triển khai ngay 4 giải pháp cơ bản này” Chủ tịch, Tổng giám đốc HANHUS Nguyễn Trung Hậu chia sẻ
Các doanh nghiệp BĐS tại Hà Nội cần phải làm gì?
Thực tế, cơ cấu danh mục tín dụng phản ánh rõ xu hướng phân bổ vốn có chọn lọc của hệ thống ngân hàng. Tính đến cuối tháng 6-2026, dư nợ tài trợ cho các dự án đầu tư xây dựng khu đô thị và phát triển nhà ở đạt khoảng 833.558 tỷ đồng, tăng 6,33% so với cuối quý I-2026.
Đáng chú ý, hạn mức tín dụng hướng vào phân khúc khu công nghiệp và khu chế xuất ghi nhận mức tăng trưởng vượt trội 32,38%, đạt 184.137 tỷ đồng. Những số liệu này minh chứng cho sự dịch chuyển tất yếu của dòng vốn đầu tư sang các lĩnh vực có biên độ an toàn cao, sở hữu khả năng thặng dư giá trị và đảm bảo dòng tiền thu hồi minh bạch. Để tồn tại và vươn lên trong giai đoạn dòng vốn khắt khe này, các doanh nghiệp địa ốc cần triển khai ngay các giải pháp:
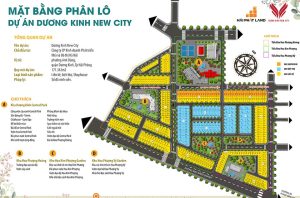
- Tập trung tháo gỡ pháp lý: Coi pháp lý là “sống còn” để khơi thông dòng vốn tín dụng và rút ngắn thời gian triển khai dự án, giảm thiểu chi phí lãi vay. HANHUD đang tập trung hoàn thiện hồ sơ Dự án đầu tư xây dựng hệ thống hạ tầng kỹ thuật Khu đô thị mới Bắc Đại Kim mở rộng (phường Định Công, Hà Nội), Khu nhà ở Anh Dũng 6 (Hải Phòng)…
- Đa dạng hóa nguồn vốn: Giảm sự phụ thuộc tuyệt đối vào tín dụng ngân hàng bằng cách tăng vốn chủ sở hữu, đẩy mạnh hợp tác đầu tư, phát hành trái phiếu minh bạch hoặc tìm kiếm nguồn vốn từ các quỹ đầu tư quốc tế và hoạt động M&A.
- Cơ cấu lại danh mục sản phẩm: Định hướng sản phẩm bám sát nhu cầu thực (căn hộ vừa túi tiền, nhà ở xã hội, nhà ở phục vụ chuyên gia khu công nghiệp lân cận), tránh sa đà vào các phân khúc đầu cơ cao cấp thiếu thanh khoản.
- Nâng cao năng lực quản trị rủi ro: Kiểm soát chặt chẽ tỷ lệ đòn bẩy tài chính, xây dựng kế hoạch dòng tiền an toàn để ứng phó với mọi biến động của thị trường.
Giai đoạn dòng vốn vào bất động sản phân bổ có chọn lọc không phải là dấu hiệu suy thoái, mà là “bệ phóng” cho một chu kỳ tăng trưởng lành mạnh và chuyên nghiệp hơn của thị trường bất động sản Hà Nội. Những doanh nghiệp có năng lực thực sự, minh bạch và am hiểu nhu cầu thị trường sẽ nắm giữ chìa khóa thành công trong tương lai.